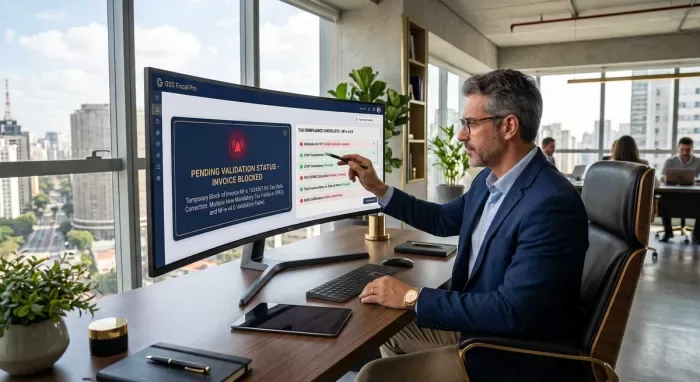
Empresas do regime regular precisarão adaptar seus sistemas de emissão de documentos fiscais aos novos campos do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). A falta de informações ou o preenchimento divergente poderá levar à rejeição imediata da nota fiscal eletrônica, com impacto direto no faturamento, na expedição de mercadorias, na logística e no recebimento das vendas.
A mudança faz parte da transição para o novo modelo de tributação sobre o consumo. Embora 2026 seja tratado como um período de testes, com alíquota simbólica de 1%, a emissão dos documentos ocorrerá em ambiente real. Na prática, isso significa que a fase de adaptação não elimina os riscos operacionais para as empresas: uma nota recusada pelo ambiente autorizador não acompanha a mercadoria e pode interromper uma operação comercial.
Por que os novos campos podem impedir a autorização da nota
Os documentos fiscais eletrônicos são processados por sistemas que verificam se as informações declaradas seguem os padrões técnicos definidos pelas administrações tributárias. Com a inclusão do IBS e da CBS, os arquivos digitais passam a exigir novos dados e combinações de informações. O ambiente autorizador faz a validação automática desses parâmetros antes de liberar a nota.
Se houver inconsistência na descrição do produto, no código da Nomenclatura Comum do Mercosul (NCM) ou na classificação da natureza da operação, o documento pode ser recusado. A NCM é o sistema utilizado para identificar e classificar mercadorias, sendo usada em operações nacionais e de comércio exterior. Já a natureza da operação indica, entre outros pontos, se a transação é uma venda, devolução, remessa ou outra movimentação de mercadoria.
Isso torna a qualidade do cadastro tão importante quanto a atualização do programa emissor. Um sistema atualizado pode continuar gerando erros se utilizar dados antigos, incompletos ou incompatíveis com a operação realizada. O problema também pode aparecer em situações que fazem parte da rotina de muitas empresas, como vendas para outros estados e devoluções.
Impactos para faturamento, vendas e logística
A principal consequência imediata da transição não está apenas no cálculo ou no recolhimento dos tributos. Ela pode aparecer antes, na própria circulação da mercadoria. Quando a nota fiscal é rejeitada, o faturamento não é concluído e a expedição pode ficar parada até que o erro seja identificado e corrigido.
- Faturamento: a empresa pode ficar impossibilitada de concluir a emissão do documento fiscal e registrar a venda.
- Expedição: a mercadoria pode não seguir para entrega enquanto a documentação não for autorizada.
- Logística: transportadoras e centros de distribuição podem enfrentar atrasos e necessidade de reprocessamento.
- Caixa: o atraso na emissão e no faturamento pode adiar o recebimento previsto pela empresa.
- Créditos tributários: informações incorretas podem resultar em tributação inadequada ou na perda de créditos que deveriam ser aproveitados.
O efeito pode ser maior em negócios que trabalham com grande volume de documentos ou dependem de integração entre sistemas de venda, estoque, transporte e contabilidade. Nesses casos, uma falha de parametrização pode se repetir em diversas notas até que a causa seja encontrada.
O que as empresas devem fazer para se preparar
A adequação não deve ficar restrita ao setor fiscal. A recomendação é que a empresa envolva as áreas de tecnologia, faturamento, operação e assessoria contábil em um plano único de preparação. Essa integração ajuda a identificar se o erro está no cadastro, no sistema, na regra tributária ou na forma como a operação foi registrada.
Medidas recomendadas antes da obrigatoriedade
- Confirmar com o fornecedor se o software de gestão e o sistema emissor já receberam as atualizações necessárias.
- Testar as operações mais frequentes, especialmente vendas interestaduais, devoluções e movimentações entre unidades.
- Revisar descrições de produtos, códigos NCM e demais informações usadas na emissão fiscal.
- Sanear a base cadastral para evitar registros duplicados, incompletos ou associados a regras antigas.
- Registrar as mensagens de erro apresentadas pelo sistema e encaminhá-las às equipes responsáveis pela correção.
- Definir um procedimento interno para tratar notas rejeitadas sem alterar códigos de forma improvisada.
Os testes prévios são importantes porque permitem localizar falhas antes que elas atinjam clientes e pedidos em andamento. A empresa pode selecionar as operações que mais realiza, simular a emissão e verificar se os campos exigidos são preenchidos corretamente. O procedimento também ajuda a avaliar a comunicação entre o sistema de gestão, o emissor fiscal e o ambiente autorizador.
Alterar códigos aleatoriamente não resolve o problema
Quando uma nota é rejeitada, a correção deve partir da mensagem de erro e da análise da operação que originou o documento. A troca aleatória de códigos ou classificações pode até permitir uma tentativa diferente, mas não elimina a causa da inconsistência. Além de aumentar o retrabalho, essa prática pode gerar novos problemas fiscais no futuro.
Adriana Matos, COO da Person Consultoria, alerta que a gestão dos dados cadastrais e sistêmicos será decisiva durante a transição. Segundo ela, a empresa precisa entender o motivo da rejeição antes de fazer qualquer alteração. “Uma obrigação pode começar no fiscal, mas uma nota rejeitada paralisa o comercial, a logística e o caixa”, afirma.
A executiva também destaca que o registro detalhado dos códigos de erro facilita a correção precisa. Guardar a mensagem exibida pelo sistema, o número da nota, o produto envolvido e a operação realizada cria um histórico útil para a equipe técnica e para a contabilidade. Com esse material, torna-se mais fácil identificar se o problema é pontual ou se está relacionado a uma regra aplicada em série.
Adaptação exige revisão de processos
A mudança nos campos fiscais exige mais do que instalar uma nova versão do emissor. As empresas precisam revisar processos que começam no cadastro de produtos e terminam na entrega e no registro contábil da venda. Dados incorretos na origem podem comprometer todas as etapas seguintes.
Para o consumidor, o efeito mais visível pode ser um atraso na entrega ou a necessidade de refazer uma venda. Para a empresa, o risco envolve também retrabalho, paralisação de pedidos, dificuldade de conciliação e possível perda de créditos tributários. Por isso, a preparação deve ocorrer antes do início das operações em ambiente real, mesmo durante o período de testes.
A entrada dos campos de IBS e CBS transforma a emissão fiscal em um ponto de atenção para toda a cadeia comercial. A atualização dos sistemas, a revisão dos cadastros e a realização de testes são medidas preventivas para reduzir rejeições. A orientação central é tratar cada erro como um sinal de que alguma informação ou regra precisa ser corrigida, e não apenas como um obstáculo a ser contornado de forma improvisada.